Литийге күрделі шығын шамамен 40%-ға, никель барлау бюджеті 45%-ға жуық азайды, ал мыс шығыны 8%-ға өсті. Үш санды бірге қарасақ, маңызды минерал инвестициясы шегініп жатқан жоқ. Капитал келесі баға циклінен өтетінін дәлелдей алмайтын жобадан шығып, ұсыныс уақыты ең анық және сұранысы ең әртарапты тауарларға шоғырлануда. Бұл — кету емес, іріктеу.
Африка үшін шектеу әлемге литий мен кобальт әлі керек пе деген сұрақ емес. Африкадағы жария қорлардың қаншасы капитал тәртібінің сүзгісінен өтіп, қаржыландыруға болатын ақша ағынына айнала алады — мәселе сонда.
01Сұраныс пен инвестиция алшақтайды
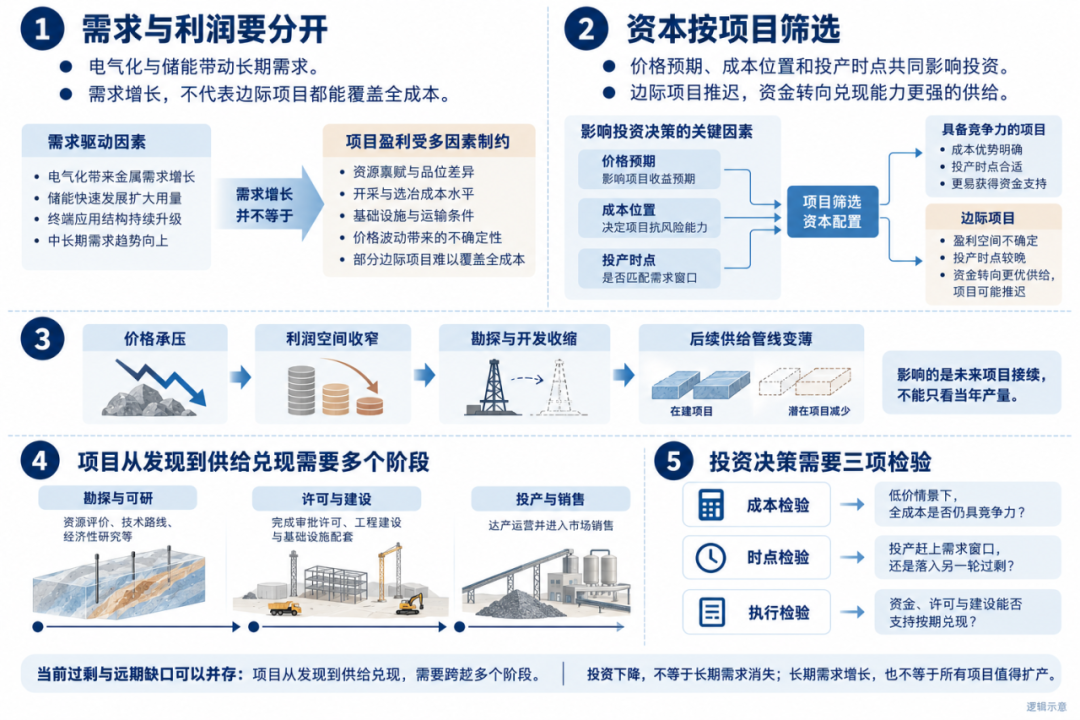
2025 жылы әлемдік батарея сұранысы үштен бірден көп өсті, ал күрделі шығын азайды. Сырттай қайшылық, бірақ санаттарды бөлгенде логика анық.
Литий мен никель шығынының қысқаруы сұраныс болжамының төмендеуінен емес. Goldman Sachs 2025 жылдың соңында литий бағасы 2026 соңына дейін тағы 23%, алюминий 18%, темір кені 17% түседі, ал мыс қана «берік қалады» деп болжады. Баға шекті жобаның толық құнын жаппаса, кеңейтуді кейінге қалдыру және барлауды қысқарту — электрлендіруден бас тарту емес, капитал тәртібі.
Негізгі сұрақ — барлау шығынының кешігу әсері. Барлау кеніш дамуын екі-бес жылға озады. Бүгін қысқарған бюджет 2026 ұсынысын емес, 2029–2031 құбырындағы бос орынды жасайды. IEA 2010–2019 жылдары іске қосылған ірі кеніштерде ашылымнан алғашқы өнімге дейін орташа 16 жылдан көп, оның 12 жылдан артығы барлау мен ТЭН-ге кеткенін көрсетті. Қазіргі литий артығы мен 2028 жылдан кейінгі ықтимал тапшылық қайшы емес, бір капитал циклінің әр уақыттағы көрінісі. Әлсірегені ұзақ мерзімді сұраныс емес, оны қарсы алатын ұсыныс құбырының қалыңдығы.
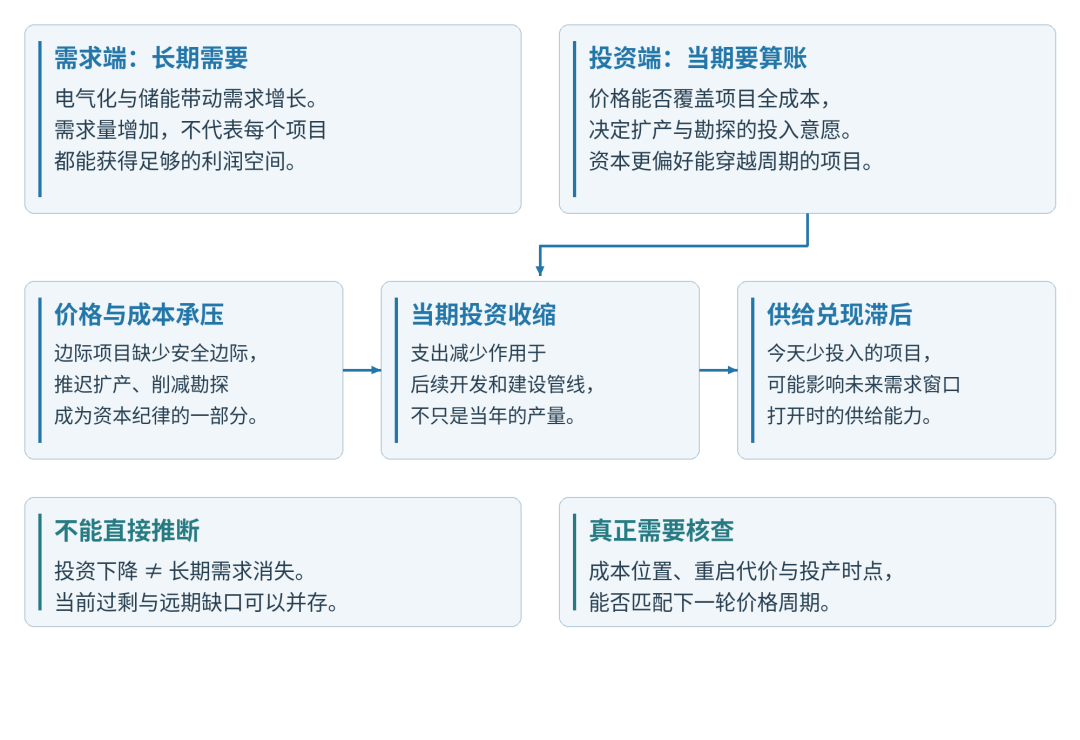
Ұсыныс құбырының қалыңдығын капитал тәртібі бағалайды. Тауар бүгін артық, ертең тапшы болса, бірақ өндірісті тоқтату мен қайта қосу қымбат болса, капитал цикл түбінде алдын ала ақша төлемей, күтеді. Күтудің өзі — баға шешімі.
02Мыс неге қарсы бағытта өседі
Мыс күрделі шығынының 8% өсуін «электрлендіру сұранысымен» түсіндіру тым оңай. Мыс пен батарея металдарының айырмасы сұраныс өсуінде емес, үш құрылымдық шартта.
Біріншіден, мыс ұсынысының жоғалуы қазір болып жатыр. 2026 жылдың бірінші жартысында әлемдегі 20 ірі өндірушінің өнімі 2,5% азайды. BHP, Codelco және Freeport-McMoRan Чилидегі El Teniente мен Индонезиядағы Grasberg кенінің құрам төмендеуі және жұмыс үзілісінен бірге 215 мың тонна жоғалтты. Grasberg-тегі бір бұзылыс нарықтан шамамен 500 мың тонна материалды алып тастады. Бұл болашақ тапшылық әңгімесі емес, ағымдағы балансты өзгертіп жатқан нақты шығын.
Екіншіден, мыс сұранысы әртарапты, сондықтан баға болжамының сенім аралығы тар. Батарея металдары тез өзгеретін химияға тәуелді. Мыс электр желісі, құрылыс, өнеркәсіп жабдығы және көлікті электрлендіруге қажет. AI дата-орталықтарына сақ болжам қолданылса да, негізгі өнеркәсіп пен кең электрлендіру тірек береді. Капитал үшін әртарапты сұраныс жобаны сенімді қаржыландырады: өсуі міндетті жоғары емес, ақша ағынының дисперсиясы төмен.
Үшіншіден, тапшылық уақыты бағаланатын көкжиекке кірді. BloombergNEF тапшылықты болдырмау үшін жаңа кенішке 332 млрд доллар қажет дейді; тапшылық 2028 жылы басталып, 2050 жылы 20 млн тоннаға, сол кездегі әлемдік сұраныстың 44%-ына жетеді, ал жаңа кеніш инвестициядан өнімге орташа 17 жыл жүреді. Goldman Sachs АҚШ-тан тыс 2026 тазартылған мыс тапшылығы болжамын 60 мыңнан 640 мың тоннаға көтерді.
Мұнда тоқтау қажет. BNEF он өтпелі металдың тоғызы 2050 жылға дейін ұзақ мерзімді сұранысты қамтамасыз ете алады, жалғыз ерекшелік — мыс дейді. Мыс тапшылығы жалпы норма емес, құрылымдық ерекшелік. Мыс өсімін бүкіл маңызды минерал инвестициясының қалпына келуі деп түсіндіру айырманы қате оқиды: капитал ең сенімді ұсынысы бар тауарға шоғырланып отыр, бүкіл секторға қайтқан жоқ.
03Батарея металдары қайта бөлінеді
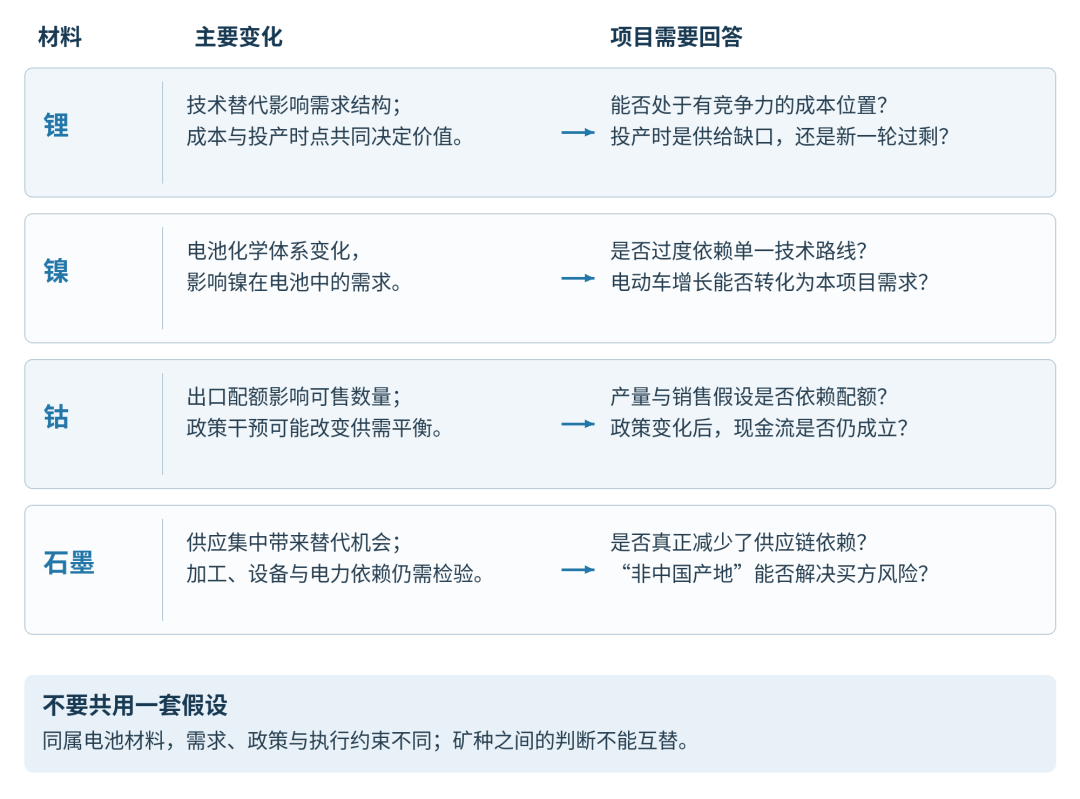
Литий, никель және кобальт «батарея материалдары» ретінде бір топқа біріктіріліп, шығын шамамен 20% азайды, бірақ бұл ішкі шешуші айырманы жасырады.
LFP батареялары 2025 жылы электр көлігі нарығының 40%-дан астамын иеленіп, кобальт пен никельді толық алып тастайды. Натрий-ион катоды LFP-ден 30–50% арзан, ал натрий жер қыртысында литийден шамамен 1 000 есе көп. 2026 жылы натрий батареясы жеткізілімі үш есе өсіп, 10 GWh-қа жетеді деп күтіледі. CATL бұл технологияға шамамен 1,45 млрд доллар салды. Бұл стационарлық сақтау сұранысының бір бөлігі литийдің ықтимал нарығынан тұрақты шығады деген сөз.
Бұл литий бағасының жай циклдік төмендеуі емес; технологиялық ауыстыру сұраныс функциясын төменнен қайта құруда. Литий жобасының құны әлемге қанша литий керек екеніне емес, жобаның шығын қисығындағы орнына және іске қосылуы ұсыныс құбырындағы бос орынға ма, әлде жаңа артықшылыққа ма түсетініне байланысты.
Кобальт басқа жолда. Конго Демократиялық Республикасы 2026 экспорт квотасын 96 600 тонна етіп, соңғы өндірістен төмен белгіледі; бұл тапшылықты 16 мыңнан 80 мың тоннаға ұлғайтуы мүмкін. Мәселе сұраныста емес, саясат жасаған тапшылықта. Бұл бағаны қолдайды, бірақ қаржыландыру сенімділігін егемен квота шешіміне байлайды. Қаржы моделі квота сақталады дегенге толық сүйенсе, жоба кенді емес, саясат таңдауын сақтандырып отыр.
Графит тағы бір өлшемді көрсетеді: ұсыныс шоғырлануы бағаны өсіріп қана қоймай, капиталды шығара алады. Қытай батареялық графит өңдеудің 90%-дан астамын бақылайды және 2025 қазанда анод материалдарына экспорттық бақылауды кеңейтті. Африка жобасына бұл мүмкіндік те, тұзақ та. Әртараптандыру балама сұраныс жасайды, бірақ «Қытайды алмастырамыз» деген жоба өңдеу жолы, жабдық экожүйесі және электр құны бойынша Қытайға тәуелді қалса, сатып алушы бағалайтын тәуекелді шешпейді. Сатып алушыға «Қытайдан тыс шығу тегі» емес, «Қытайға тәуелсіздік» керек. Екеуінің арасы — орындау дисконты.
Ресустан активке дейінгі қашықтық
McKinsey-дің 2026 шілдедегі дерегі маңызды: Африка әлемдегі белгілі маңызды минерал қорының төрттен бірінен астамын ұстайды, бірақ жобалар құбырының 10%-дан азы қаржы алған не ТЭН/құрылысқа жеткен. Жылдық барлау шығыны шамамен 1,2 млрд доллар — Аустралия не Канаданың әрқайсысының жартысы.
Бұл үзілісті тек «саяси тәуекел» түсіндірмейді. Бір-біріне кіріккен орындау шектеулері капитал тәртібімен күшейеді. Батарея металдарының бағасы шекті жобаға қауіпсіздік маржасын бермесе, кез келген шектеудің дисконты жобаны қаржыландыру шекарасынан шығарады. Баға өскенде пайда оны сіңіреді; төмендегенде ол ветоға айналады.
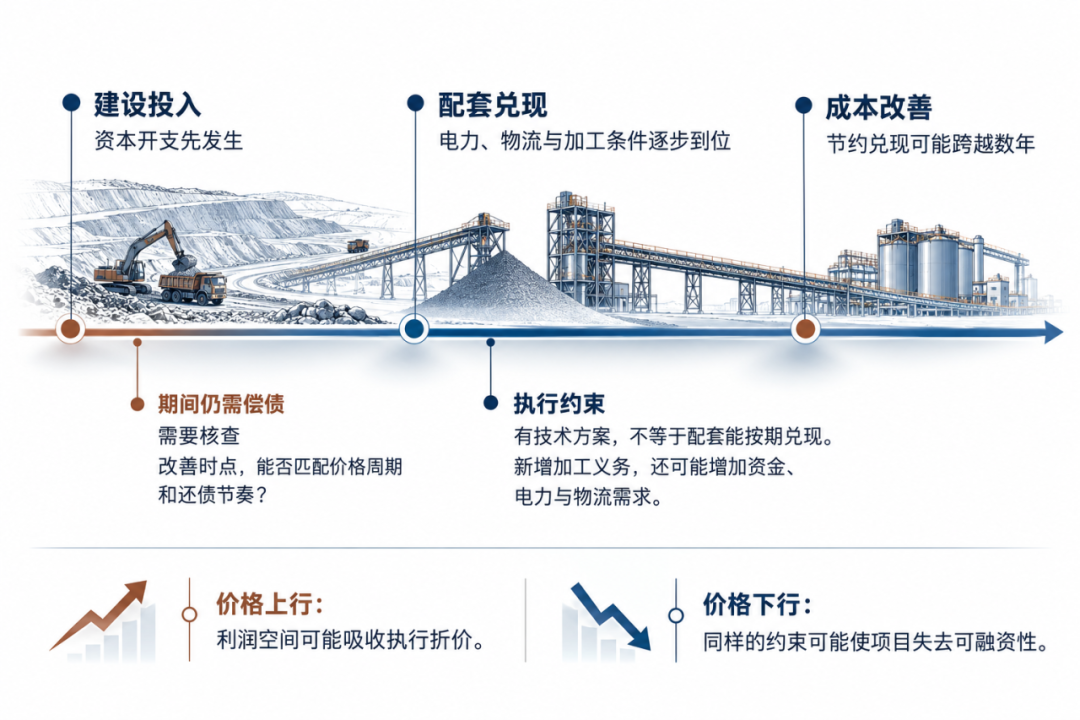
Электр ерекше: техникалық шешіледі, институттық тұрғыда қиын. Қашық Африка кенішінде дизель 0,15–0,50 доллар/кВт·сағ, күн мен сақтау көптеген жерде 0,06–0,20 доллар/кВт·сағ. Техникалық бөгет емес, бірақ сенімді өндіру мен беру — бір жоба шешпейтін қоғамдық игілік. Allied Gold Малидағы Sadiola аралас электрі түпкілікті AISC-ті унциясына 150–200 долларға азайтады дейді, бірақ 2026 үнем шектеулі, 2027 күн мен сақтау іске қосылғанда жеделдеп, толық нәтиже 2028 ортасындағы орта жылдамдықты қондырғылардан кейін келеді. Шығын бүгін, үнем бірнеше жылдан кейін. Балансы әлсіз орташа әзірлеуші үшін бұл қатал сүзгі.
Африка ресурстық саясатының қатаюы шектеулерді өтемей, қосады. Замбия 2030 жылға қарай өңделмеген кен экспортын тоқтатпақ, Гвинея бес глинозем зауытын іске қоспақ, Ботсвана стратегиялық минералдағы тегін мемлекеттік үлесті 15%-дан 25%-ға көтеріп, жергілікті өңдеуге басымдық береді. Даму логикасы орынды. Бірақ өңдеу қосымша капитал, сенімді электр және күрделі логистика талап етеді — құбырдағы ең әлсіз үш буын. Ресурс ұлтшылдығы капиталды міндетті түрде қумайды, бірақ орындау тапшылығымен қосылса, тәуекелге түзетілген табысты шектен төмен түсіреді. Ниет дұрыс, уақыт қате болуы мүмкін; капитал тәртібі жақсы ниетке үстеме төлемейді.
05Қаржы материал ағынын бақылауға ауысады
Орындау дисконтына жауап ретінде Африка тау-кен қаржысы құрылымдық өзгеруде: капитал бөлудің өзегі меншік емес, материал ағынын бақылау.
Ұзақ мерзімді offtake, маркетинг құқығы, құрылымдық алдын ала төлем және артықшылықты маршрут мәміленің өзегіне айналуда. Сатып алушы ұсыныс сенімділігі мен шығу тегін алады; жоба міндетті контракт пен алдын ала төлем арқылы қаржылануын жақсартады. Оңтүстік Африкадағы Lithium Africa Springbok жобасы алғашқы үш жылдағы сподумен концентратының 100%-ын қамтитын offtake-байланған алдын ала төлем ұсынысын алды. Жалпы капитал қабаты даму қаржысы, коммерциялық қарыз, royalty/streaming, offtake қаржысы және демеуші капиталынан құралады. Қаржылану ТЭН-нен кейінгі екілік күй емес, әр миссия мен уақыт көкжиегіндегі ұйым арасында тәуекелді әдейі бөлу арқылы жасалады.
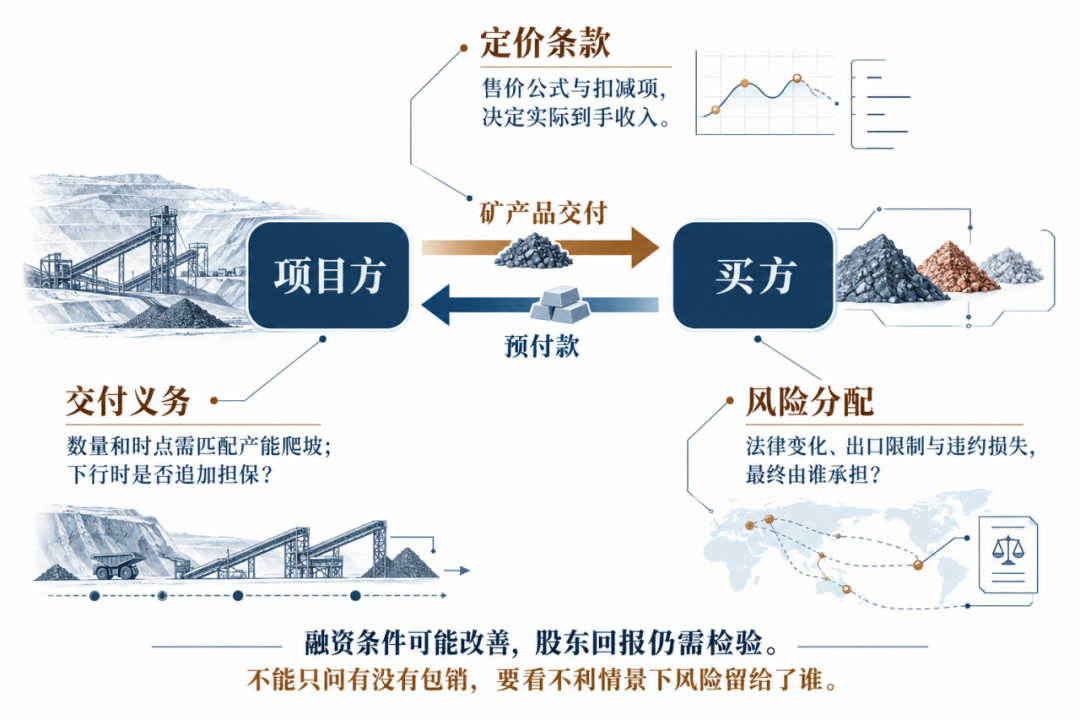
Жаңа тәуекел дәл өлшенуі тиіс. Баға формуласы, шегерім ашықтығы, жеткізу міндеті, заң өзгерісі мен экспорт шектеуін бөлу құралдың шектеуді азайтатынын не жоба құнын контрагентке беретінін анықтайды. «Қаржыны шешкен» offtake бағасы қазіргі литий цикліне тым сезімтал немесе экспорт тәуекелі толық жобада болса, баға төмендегенде жүкке айналады. Инвестициялық банк деңгейіндегі аудит «offtake бар ма?» деп тоқтамайды; төмен сценарийде тәуекел кімде қалатынын сұрайды.
Жоба сүзгіден қалай өтеді
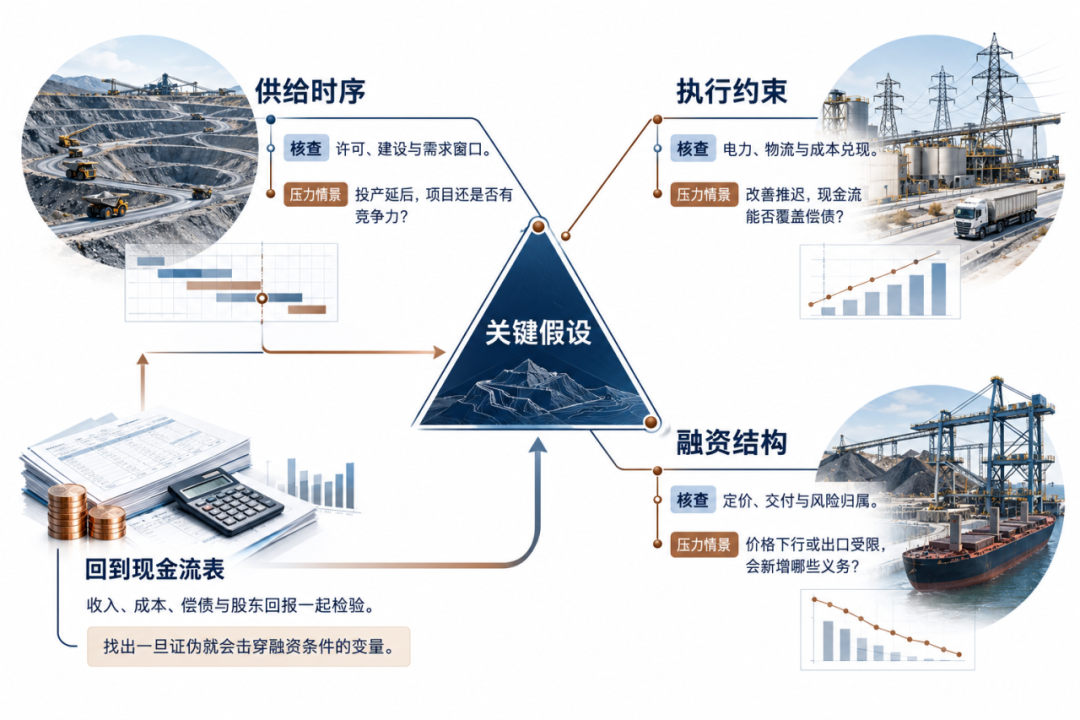
Іс жүзіндегі инвестициялық шеңбер әлемдік сұраныс кестесінен басталмауы тиіс; оның сенім аралығы кез келген әңгімеге жетеді. Айырма жасайтын сұрақ: осы жобада қай орындау айнымалысы жоққа шықса, тәуекелге түзетілген табыс капитал тәртібінің шегінен төмен түседі?
Талдау үш деңгейде қатар жүреді, әр тауар мен жоба бірін-бірі алмастырмайды.
Бірінші: ұсыныс уақытының сенімділігі. Литий мәселесі қордың барында емес, 2028–2030 терезесі ашылғанда қанша жоба бүгінгі қысқартудан аман қалып, құрылысын аяқтайды. Мыс мәселесі сұраныста емес, 2028 тапшылығы ұлғайғанша қанша қуат рұқсат пен құрылыстан өтеді. Литий жобасы шығын қисығындағы орны және іске қосылуы құбыр босына ма, әлде жаңа артыққа ма түсетінімен бағаланады.
Екінші: орындау шектеуінің уақыт бойынша дисконты. Электр, логистика, рұқсат және қоғаммен қатынас жеке тәуекел емес, ақша ағынына уақытпен өзгеретін дисконт. ТЭН бәсекелі көрінсе де, электр шешімі үшінші жылы ғана жобалық құнға жетіп, баға бірінші жылға негізделсе, NPV кері айналуы мүмкін. Сұрақ шектеу бар ма емес, оның жақсару уақыты баға циклі мен қарыз өтеуге сай ма.
Үшінші: қаржы құрылымындағы тәуекел бөлу бағыты. Offtake пен алдын ала төлем баға, заң өзгерісі және экспорт тәуекелін жобадан контрагентке қаншалық ауыстыратыны акционердің нақты табысын анықтайды. Өсу кезінде тартымды алдын ала төлем төмендеуде қосымша кепіл не жедел жеткізу тудырса, мәні қымбат жоғары басымдықты қарызға ұқсайды.
Қорытынды
Goldman Sachs-тың 2026 маңызды минерал туралы ойы қорытындыға келеді: стратегиялық артықшылық «кенішті кім бақылайды?» сұрағынан «кеніштен нарыққа дейінгі жүйені кім бақылайды?» сұрағына ауысуда. Африканың мәселесі кеннің жоқтығы емес. Геологияны өнеркәсіп қуатына айналдыратын әр буын капиталдан үстеме сұрайды. «Қай айнымалы underwriting-ті бұзады?» дегенге жауап берген жоба ғана келесі талқылауға өтеді; жауап бере алмаса, үлкен қор да жер астындағы тас болып қалады.
Саясаткер мен жоба демеушісі үшін негізгі сұрақ энергия өтпесіне қанша литий, мыс, кобальт керек екені емес. Осы жобада қай жорамал шындықпен жоққа шықса, бүкіл ақша ағыны аударылады? Кейбірінде электр құнының уақыты, басқасында экспорт квотасы не жергілікті өңдеудің сатылатын өнімді қысқартуы. Литийде — келесі циклде шығын қисығында аман қалу; мыста — тапшылыққа дейін іске қосылу жылдамдығы. «Африкада ресурс бар» мен «Африкада инвестициялық актив бар» арасындағы айырма сұраныс әңгімесі емес, орындау дәлелі.